LEG 04 · 出金到账
中文圈常见的加密骗局手法与识别
群里的「老师」、自称客服的私信、聊了几周的网友推荐的平台,走到最后常常是同一个请求:让你转一笔钱。这篇按「用关系」「冒充身份」「用钱当钩子」三类,拆开它们通常怎样一步步推进,最后写中招之后的处理顺序。
骗子可能诱导你转账或签名,也可能窃取密码、验证码和钱包控制权。本文重点介绍诱导付款的套路。遇到催促时先停下来核实,同时保留账户安全设置,不能用「我没有主动转账」排除盗币风险。
常见的四步:建立信任、制造紧迫、让你转出、诱你继续投入
不同骗局的包装不一样,常见过程大致分为四步,顺序几乎不变。
- 建立信任。可能靠几周的聊天,可能靠一个看起来很像官方的头像,也可能靠一份做得很整齐的收益截图。这一步花的时间最长,也最不像骗局。
- 制造稀缺或者紧迫。名额只剩两个、活动今晚结束、你的账户存在异常需要在两小时内处理。目的只有一个:把你从「我再想想」推到「我现在就得做」。
- 让你自己把钱转出去。转账、充值到指定平台、扫一个码、在钱包里签一次名。动作是你做的,所以银行和交易所的风控大概率拦不住。
- 切断退路。提现要交税、要先补保证金、账户被风控需要激活金。到这一步你已经投进去不少,沉没成本会推着你继续往里填。同时对方开始减少回应,直到失联。
为什么记这个比记案例管用?因为案例会过期。今年是某个新链的空投,明年可能是某个 AI 概念的代币,故事外壳每年都换。但只要你在某个环节问自己「我现在处在哪一步」,答案往往会很清楚。
一个简单的停手办法
只要出现第二步的味道——有人在推着你现在就做决定——就把这件事推迟到明天。骗局对时间很敏感,正经的机会不会因为你多想一晚上就消失。可以把对话截图存下来,第二天再看一遍;隔一夜再读,更容易看出哪句话在催你。
用关系铺路的那一类
中文圈常说的「杀猪盘」就属于这一类。它的特征是:钱的事出现得很晚。前面几周甚至几个月都在聊生活、聊工作、聊孩子,等到你已经把对方当成熟人,投资才作为「顺便提一句」的东西出现。
怎么认识上的,本身就是信息
回想一下关系的起点。交友软件上匹配到的、微信被「加错了」然后聊起来的、莫名其妙被拉进的一个炒币群、社交平台上私信过来的陌生人——这些起点有一个共同点:是对方主动找到你的,而且随机性很高。真正的熟人关系不会以这种方式开始。
之后的剧本大同小异:对方有一份体面的工作、生活自律、偶尔透露一点财务上的从容;某天提到叔叔/导师/前同事在做量化或者有内部通道;再某天说自己刚提了一笔出来,配一张余额截图。
关键机制在那个平台上
这类骗局真正的核心不是感情,是对方引导你去的那个平台。它的运作方式很固定:小额充值可以正常提现,让你验证「这是真的」;金额加大之后,提现开始出现各种前置条件。这个设计不是巧合,前期让你成功提现的那几笔钱,是获客成本。
识别点比感情层面清楚得多:
- 这个平台你只能通过对方给的链接或者二维码进入,自己在应用商店和搜索引擎里独立找不到同名的正规实体。
- 页面上的收益曲线好看得不像真实市场,回撤几乎没有。
- 客服只在即时通讯软件里,没有站内工单,没有公开的公司主体信息。
- 让你先充值到某个个人钱包地址,而不是平台生成的、只属于你的充值地址。
还有一句得说明白:感情投入不是证据。「他对我很好」「我们视频过」和这笔投资是不是真的,完全是两回事。视频可以是真人(受雇的),语音可以是真人,这些都不能验证平台的资金去向。
冒充身份的那一类
不要向来电或私信中的人交出验证码、助记词,也不要让对方远程控制设备。平台可能发送业务通知,主动联系本身不能证明真假。退出对方提供的链接,自己从已核实的 App 或官网联系支持确认。
假客服
出现的位置通常是三个:搜索结果里的广告位、社群里主动搭讪的「客服」、以及你在社交平台发过求助帖之后收到的私信。手法是把自己包装成 Binance(币安)或者其他平台的工作人员,先复述几句你刚才描述过的问题建立可信度,然后要你提供验证码、要你把资产「转到安全地址」,或者要你安装一个远程协助软件。
真实的客服流程是反过来的:由你在 App 或者官网内部发起工单,对话记录留在平台里。要核实一个说法是不是官方的,就自己打开平台帮助中心搜一遍,比如 币安帮助中心,别用对方发来的任何链接。
假官方通知
邮件或短信告诉你账户有异常登录、需要重新验证、提币被冻结,附一个按钮。点进去是一个和真站几乎一样的页面,你输入的账号密码和验证码直接进入对方手里。
在交易所里设置防钓鱼码,可以帮助核对通知来源。缺码或码不匹配时先暂停操作,通过官网核实;即使码正确,也要检查发件域名和消息要求,不能把它当成点击链接的保证。设置方法见交易所账户安全设置清单。
假 App 和假网址
假 App 的常见来源是聊天里发来的下载链接、以及需要你手动信任企业证书或者安装描述文件的安装方式。图标、界面、甚至行情数据都可能是真的,唯一假的是资产余额和提现功能。只从官方应用商店安装,安装前看开发者名称和历史版本记录。
假网址靠视觉相似度做文章:多一个字母、换一个后缀、把某个字符替换成外形接近的另一个。人眼在着急的时候分辨不了这种差别,所以别靠肉眼——把常用的几个域名加进浏览器书签,之后只从书签进。
拿钱当钩子的那一类
这一类不绕弯子,直接用收益、报酬或者奖励作为诱因。它对应的是骨架里的第二步和第三步同时发力。
高息理财与固定收益话术
判断标准只有一条:凡是承诺固定收益、承诺不亏本金的,不管包装成什么,都先按有问题处理。对方跟你说保本,这句话本身就是信号;说稳赚、说这个池子只有好处没有坏处,同理。真实的加密资产收益来自借贷利差、做市价差、质押奖励这些具体来源,每一种都有对应的风险,也都会波动。没有哪一种能锁死一个数字。
风险提示。任何带杠杆、带永续合约、带高年化承诺的产品,都可能让你损失全部本金,部分还可能让你倒欠平台。把钱放进去之前,先弄明白收益的来源是什么、亏损时谁承担。弄不明白就不要放——「我看不懂」是一个足够充分的拒绝理由。
「帮忙走个账」和代收款
有人给你一笔报酬,请你用自己的银行卡收一笔钱再转出去,或者请你用自己的交易所账户帮忙买卖一次。理由通常很生活化:他人在国外不方便、他的卡额度满了、公司结算需要走个私人账户。
这件事的性质要说清楚:你收到的钱如果来自某个案件,链条上留下的是你的名字和你的账户。报酬的金额和后面可能承担的后果完全不成比例。真正需要走账的正规业务,不会去找一个陌生人的个人账户。
C2C 交易里也有这个形态的变体——要求第三方代付、要求你按指定文字写备注。相关的判断和事后处理顺序,写在C2C 买卖 USDT 的资金安全指南里,这里不重复。
扫码与链上授权
这一类的技术门槛最高,也最容易在几秒钟内造成损失。核心事实是:在钱包里点「确认」不一定是转账,也可能是授权——把你某个代币的动用权限交给一个合约地址。授权本身不会立刻扣钱,所以当下你看不出任何异常,直到对方在某个时刻把额度用掉。
常见的入口是:一个空投领取页面、一个「激活账户」的二维码、一个客服发来的「验证钱包」链接,甚至是别人在群里贴的收款码。签名弹窗里的文字,要逐行读完再决定点不点确认。
几个能立刻用上的做法:
- 大额资产不要放在日常连接各种网页的那个钱包里。分开两个地址,一个用来交互,一个用来存放。
- 签名弹窗里如果出现无限额度或者你不认识的合约地址,取消。看不懂就取消,这没有任何代价。
- 定期检查自己的地址授出过哪些额度。以太坊系的链上可以在区块浏览器里查,比如 Etherscan 提供了查看某个地址代币授权情况的页面,不用的授权可以撤销。
- 陌生人发来的二维码一律不扫。要收款就让对方发文字地址,你自己粘贴。
已经中招了,先做什么
先停止向对方继续付款,保存证据并向平台和当地执法机关报告。若密码或验证码已经泄露,还应从安全设备修改密码、撤销陌生会话并联系平台限制账户;涉及钱包密钥或恶意授权时,需要单独处理剩余资产的安全,不能只等待报案结果。
- 立刻停手。不要再交所谓的税费、保证金、激活金。到这一步对方要的就是让你继续投钱,「再补一笔就能提出来」是这套剧本的最后一幕。
- 把证据固定下来。聊天记录整段导出而不是零散截图、对方账号和昵称、那个平台的网址、你所有转账的时间和交易哈希、法币侧的银行流水。这些材料的组织方式,可以参考加密交易记录该怎么留。
- 如果资金流经交易所,尽快提工单。时间越早,平台在合规流程里能做的事越多。工单里附上交易哈希和时间,别只写一句「我被骗了」。
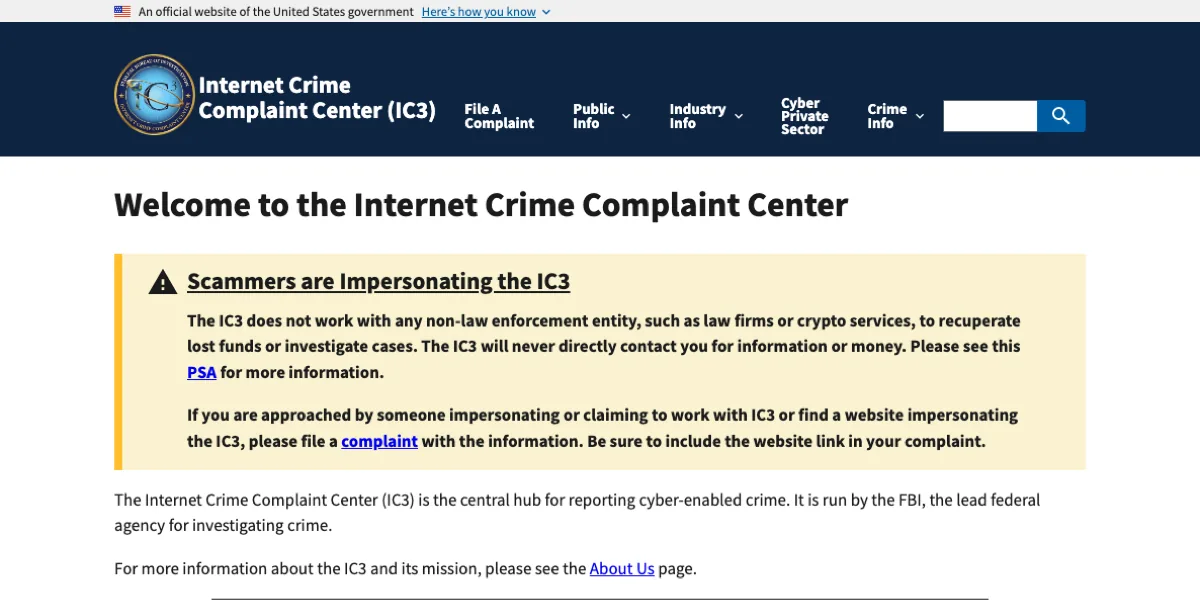
- 向执法机关报案。美国的读者可以向 IC3(美国联邦调查局互联网犯罪投诉中心)提交;关于加密类诈骗的通用识别与举报说明,美国联邦贸易委员会有一份公开材料:FTC 消费者页面:关于加密货币与诈骗。其他地区请找当地对应的报案渠道,受理机构和流程各地不同。
- 告诉一个身边的人。这一条看起来不像技术建议,但它有用。中招之后最危险的状态是独自处理,而独自处理的人最容易被第二波盯上。
关于「追回服务」。报案之后,你很可能会收到自称能追回资金的私信或者广告,声称有技术手段、有内部渠道、先收一笔服务费。这是针对受害人的二次诈骗,出现频率相当高。链上转账在技术上就是不可逆的——这是设计,不是故障。转错网络、转错地址之后有哪几种情形理论上还有处理空间,我们写在提币填错网络或地址之后,还有没有救里,标准同样是:真正的处理路径不收「解锁费」。
遭遇骗局不代表你笨。催促、冒充身份和长期建立信任都可能影响判断;有人把关系或时间压力与转账绑在一起时,暂停付款,请身边可信的人一起核对。若账户已经被盗,保护账户和报案应及时进行,不必等到第二天。