LEG 01 · 法币入场
币安电汇入金到账比汇出少,钱扣在哪
汇出和入账两个数字对不上,多数不是平台在收钱:银行转账这一档官方写的是免费,扣在中间的是汇款行和代理行。这篇拆开三处扣费点,再顺一遍参考代码、英文姓名和本人账户这三条硬规则。
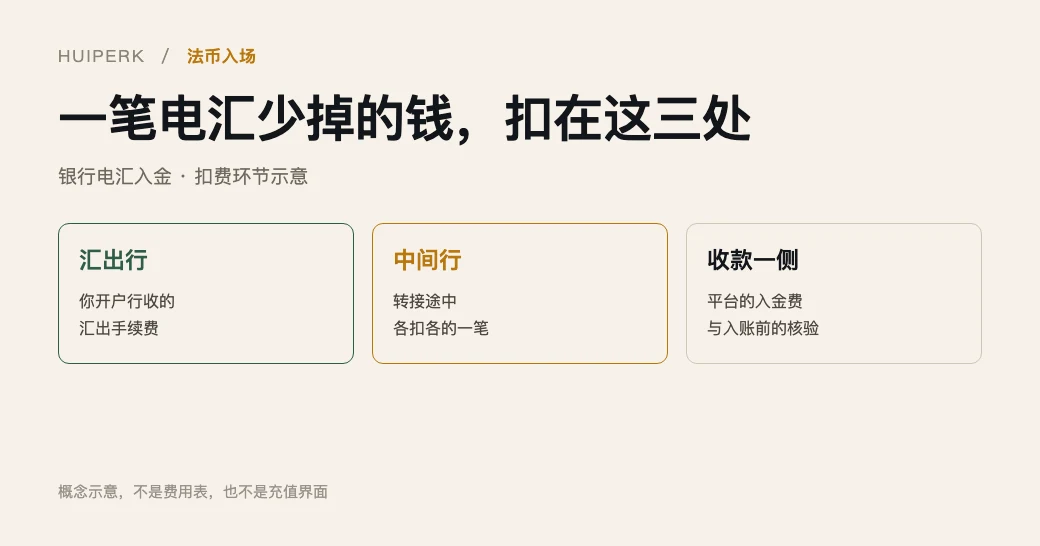
汇出金额和入账金额之间那点差,大概率不是平台收走的。
银行显示已汇出,几个工作日后法币钱包里出现一笔入账,两个数字并排一看少了一截。先别只盯着平台的费率表:这条路上会扣钱的地方,平台只占一处,而且按币安现在的写法,银行转账这一档那一处收的是零。少掉的钱基本都在银行侧。
走 C2C 或刷卡快捷买币的,成本在别的地方,见第一次用法币买 USDT。
少掉的钱,分别扣在哪一段
一笔国际电汇要经手三类角色。
- 你的开户行。按它自己的收费表收汇出手续费,钱在汇出那一刻就扣了,回单上通常看得见。
- 中间行。美元跨境不是点对点直达,途中可能转手一两家代理行。它们从汇款金额里直接扣,扣完再往下送。这一段你事先看不到,回单上也不一定列出来。
- 收款这一侧。平台的入金费,以及入账前的核验。
币安那篇帮助文档在第 3 步和第 4 步各提醒了一次,措辞几乎一样:汇款行或中间行可能会对国际转账收取额外费用。两处说的是同一件事:这笔费用在银行一侧扣,不在平台列出的费用里。
所以对账时别把差额当成一个数。它至少是两个数:汇出端收了多少,用付款账户这一笔的总扣款减去汇款指令上的本金;路上连同收款这一侧一共扣了多少,用汇款指令上的本金减去实际入账金额。两边先换成同一币种再算,本币扣款和美元入账直接相减,得出的数没有意义。
平台这一档:银行转账免手续费,刷卡不是
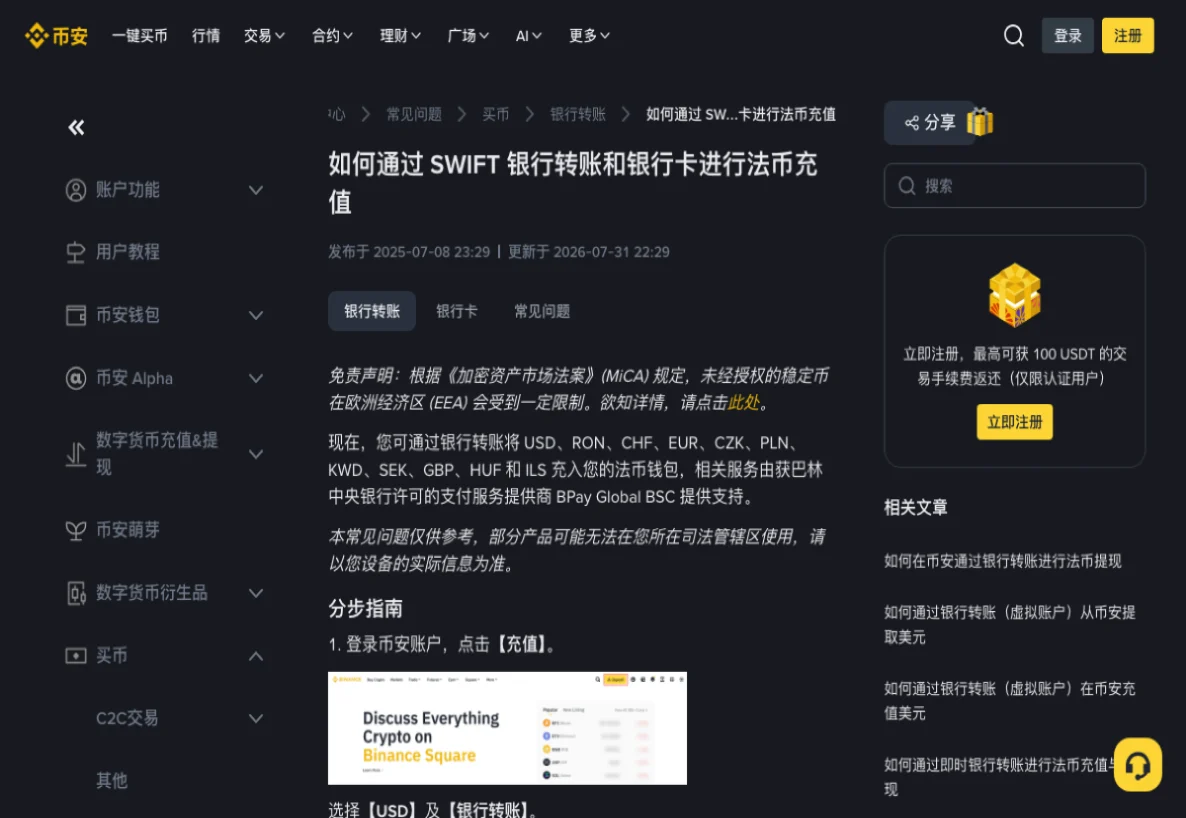
平台这一侧的规则,出自上图这篇《如何通过 SWIFT 银行转账和银行卡进行法币充值》(2026-07-31 更新);虚拟账户那个入口另有一篇《如何通过银行转账(虚拟账户)在币安充值美元》(2026-04-06 更新)。两篇都在 2026-09-19 对过原文;换成别的平台,费用结构不一样。
先看清这条通道归谁办。文档写明,可通过银行转账充值的法币是 USD、RON、CHF、EUR、CZK、PLN、KWD、SEK、GBP、HUF 和 ILS,相关服务由获巴林中央银行许可的支付服务提供商 BPay Global BSC 提供支持。换句话说,你汇过去的那个收款账户不挂在币安名下,而是这家支付机构的。转之前先知道这件事,好过钱汇出去了再回头搜「这家公司是谁」。
费用这一栏,文档给得很干脆:
| 充值方式 | 平台这一侧的费用 |
|---|---|
| 银行转账 | 免费 |
| 银行卡 | 3.6% - 4.1% |
三四个点的差距。要是你用的是银行卡直充,少掉的那一截根本不用往中间行身上找,翻一下充值页显示的费率就能对上。银行转账这一档既然写的是免费,差额出现在这一档时,就该往银行方向查。
还有一句得原样记住:手续费和限额会定期调整,官方建议始终参考平台上显示的最新信息。具体到你那一笔,以下单页面当时显示的数为准,别拿这篇文章或任何第三方教程里的数字去对账。
中间行这一段,你能做的其实不多
填汇款单时,银行一般会让你选费用由谁承担,三个选项在各家银行的单据上写法略有出入,含义是通行的:
- SHA。多数银行的默认项——汇出手续费你付,中间行和收款行那部分从汇款金额里扣。
- OUR。全部费用由汇款人承担,收款方按原数收到。银行通常为此另收一笔,而且不是每家都保证全额到账。
- BEN。全部费用从汇款金额里扣,汇款人只出本金。
能不能选、选了收多少,是你开户行的规矩,不归平台管。为了让入账数字整齐去选 OUR,多半不划算:银行多收的那笔往往比中间行扣的还多。与其算这个,不如把汇款金额往上放宽一点,让扣完之后仍然够你打算买的量。
另外提醒一句,这些费用和你之后在交易所下单时付的交易手续费完全是两码事,别混在一起算成本——后者的算法在币安手续费怎么算里单独拆过。
比少几十块更麻烦的,是这三条
到账少一点,钱终归还是到了。下面三条要是没做对,是整笔充值失败。
- 参考代码必须填进银行 App 的备注 / 评论栏。文档的原话是,未正确填写参考代码将导致充值失败。这一栏各家银行叫法不统一,有的 App 还分成「给收款人看的说明」和「只给自己看的备注」两栏,填错栏位等于没填。
- 银行账户资料先改成英文姓名。文档把这条放在转账之前:进行充值前,请使用您的英文姓名更新银行账户资料。银行留的中文户名和平台上认证的拼音姓名对不上,核验那一步就可能卡住。
- 必须是你本人的账户。常见问题问得直白:能否使用他人银行账户或银行卡充值?答案是不能,仅限与币安账户姓名一致的账户或银行卡。公司账户、联名账户、家人代付,都不在这个范围。
「我先帮你汇,你到账后转 USDT 给我」这类提议一律别接。它既过不了上面第三条,也是熟面孔骗局的开场白,套路见中文圈常见加密骗局。
真失败了也不是没救:文档说若交易失败,资金将原路退回付款账户。只是退这一趟同样要经手中间行,回到你账上的数,会比汇出时再少一点。
另有一种情况文档单独列了:页面提示 SWIFT 代码不存在或不正确。给的处理办法是先核对你填的 SWIFT/BIC 代码,仍不行就换一个银行账户操作。
「银行转账」和「虚拟账户 SWIFT」不是同一个入口
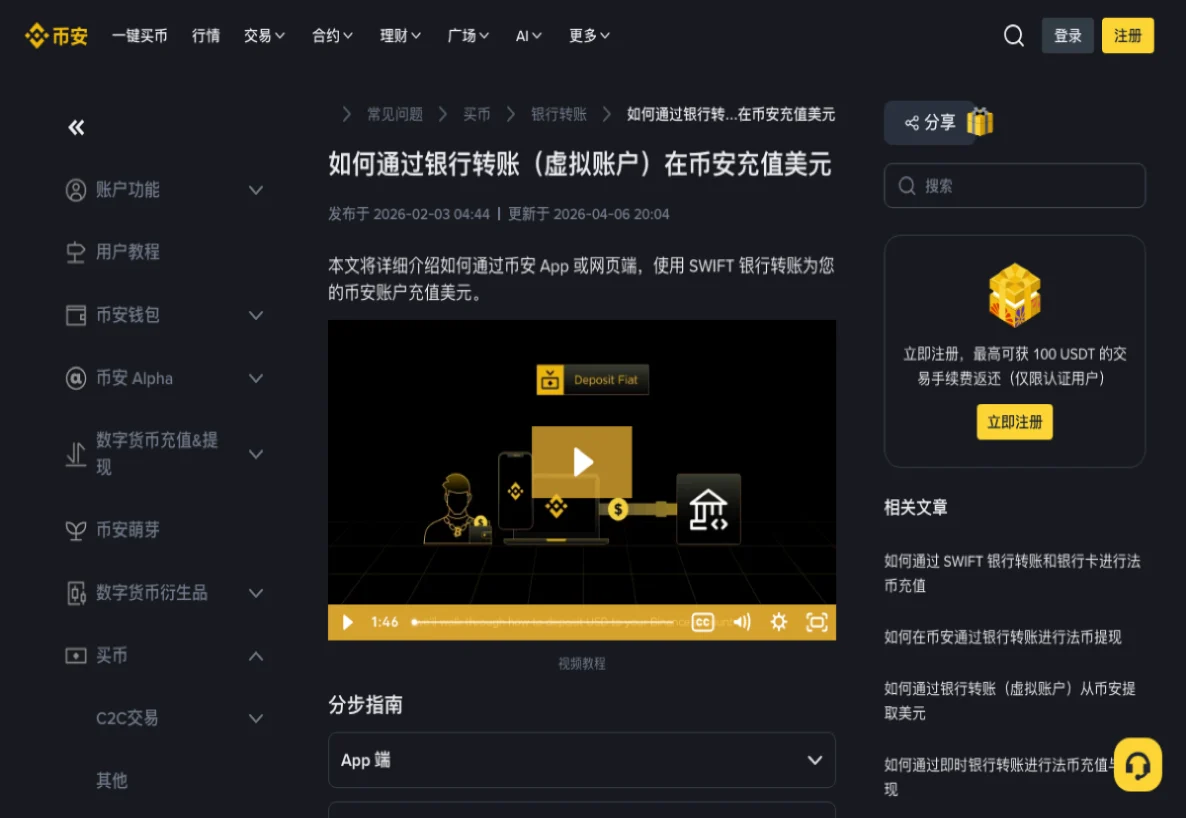
帮助中心里还有一篇,讲的是用虚拟账户以 SWIFT 充值美元。两篇说的不是同一条路:
| 入口 | 谁看得到 | 文档对到账时间的写法 |
|---|---|---|
| 银行转账(BPay) | 部分产品在部分司法管辖区不可用,以你设备上实际显示为准 | 通常 1-5 个工作日到账,取决于银行处理速度 |
| 银行转账 · 虚拟账户(SWIFT) | 可见性取决于国家 / 地区和 VIP 等级,只有符合条件的 VIP 用户看得到 | 大多数交易在 5 个工作日内处理完成 |
虚拟账户那篇还写着,用这项服务得先把 BPay 身份认证做到 2 级;已经过了 1 级的也要升。至于它的手续费和限额,文档对这两个问题的答复都是「以交易过程中页面显示为准」——写教程的人替你预告不了。
这件事的实际意义在于:你在网上看到的充值教程截图,未必对应你账户里点得到的入口。找不到某个选项时,先确认它对你这个地区、这个等级开不开放,而不是反复退出重进、清缓存。哪些入口对哪些地区开放,归在地区规则那一类,写在海外入金通道能否使用。
汇之前,先做两件事
第一件,小额走一遍。金额不必大到心疼,目的只是把参考代码、英文姓名、SWIFT 代码这三样在真实链路上验一次。第一笔顺利入账,收款信息和填法就算验过了,再转整笔心里有底。差额也顺带量出来了——同一家银行、同一条路径,下次大概还是扣在这几处。
第二件,把两份记录对着存。银行回单上有汇出金额、手续费、执行日期和费用承担方式;平台这边的法币订单在【钱包】-【交易流水】-【法币订单】里找。差额要是需要找人问,这两样就是全部的证据;往后银行或平台问起资金从哪来,说话的也是它们。怎么归档见加密交易记录怎么留。
最后分一条路:如果你人在欧元区、走的是 SEPA,那和这里讲的国际电汇不是一回事,费用结构和卡点都另说,单写在SEPA 欧元入金没到账那篇。