LEG 04 · 出金到账
币安 C2C 卖 USDT 放币后,买家付的钱还能被撤回吗:召回、诈骗赔付与退单
钱到了、币放了,订单也完成了,付款人还能把钱要回去吗?看的不是到没到账,而是这笔钱走的哪条付款通道、付款人事后在那条通道上能做什么。
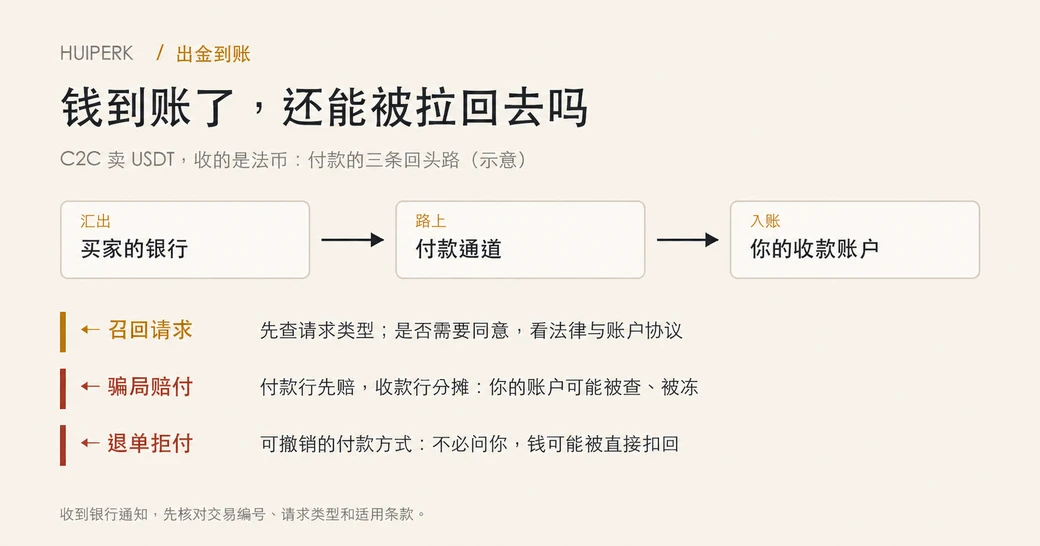
假设你在币安 C2C 卖了 USDT。流水显示钱到了,金额对,付款人姓名也对,你放了币,订单完成。三天后,银行来了一封信:这笔入账被付款人的银行发起了召回;或者更直接,账户里的钱被扣走了一笔,账户本身也暂时用不了。
钱明明到了,怎么还能被拉回去?先翻流水,找这一笔的入账方式:银行转账、即时转账还是电子钱包。付款人事后能动用什么权利,由这一栏决定。放币那一刻,币已经离手;可法币那一头,在某些通道上还没有真正落定。
钱到账,不等于这笔钱落定了
先把一笔 C2C 卖单的钱倒着走一遍。
买家从自己的银行或支付账户汇出,经过某条付款通道——同一国家内的即时转账、以欧元计价的 SEPA 转账、某个电子钱包——到你的收款账户入账。你在 App 里看到的是最后一段。可付款人能动手脚的地方,在第一段:他的银行、他用的那个付款工具,给不给他「事后要回来」的权利?
币安在 2021 年写过一篇专讲退单的 C2C 指南,给退单下的定义就是这件事:交易完成、你也收到钱以后,对方要求把他的钱要回去。它还点出了原因——有些第三方付款方式本身就给用户提供撤销交易的选项。
所以同样是「到账」,分量不一样。下面按付款人事后能走的三种处理程序分开看。
第一条:银行发来召回请求
这一条只说已经结算的 SEPA 普通转账(SCT)。它用欧元转账,适用范围按 SEPA 参与国家和地区划定,不只限于欧元区。付款人不能直接把钱拉回,但可以联系银行提出请求。收款行是否必须先征得你的同意,要看请求类型、当地法律和账户协议,不能只凭「我没同意」认定不会扣款。不走 SEPA 的境内转账或跨境电汇,要另向开户行核对适用规则。
依据是欧洲支付委员会(EPC)的SEPA 转账规则手册。2026 年 10 月查阅时,现行的是 2025 版 1.2(2026 年 9 月 30 日发布),它区分两种请求。第 4.3.2.3 节的 Recall 只限三种理由:重复发送、技术问题造成的错误转账、欺诈发起的转账指令,由付款行提出;前两种要在原转账执行日后 10 个银行工作日内发出,欺诈那一种是 13 个月内。钱已经入了你的账、余额足够,而且你还没把这笔钱退回时,收款行按当地法律及与你签订的账户协议处理:可能直接扣款,也可能需要或必须先取得你的扣款授权。第 4.3.2.4 节的付款人请求召回(Request for Recall by the Originator)适用于其他理由,是否退回取决于收款人同意;付款行必须告知付款人,这种请求不保证退款。
落到你身上,就是收到你开户行的一封询问。这时候先问三件事:
- 召回的是哪一笔?让银行给出金额、入账日期、付款人名称,跟你的 C2C 订单逐项对。
- 对方给的理由是什么?「重复付款」「技术问题」还是「欺诈」?
- 回复期限到哪天?
理由写的是「欺诈」,就要当心了。这说明银行正按涉嫌欺诈的转账处理;具体是谁提出、理由是什么,要看银行通知,不能仅凭这个词判断你或付款人的责任。如果银行征求你的授权,你可以提交真实订单材料说明异议;银行能否直接扣回,仍要核对请求类型和适用规定。付款人要是同时报了警,你的账户可能还会因为执法或反洗钱程序被冻结,那是另一条线,跟召回同不同意无关。
第二条:付款人说自己被骗了,银行先赔他
这一条目前在英国最典型,也最容易连累收款人。
英国支付系统监管机构(PSR)的授权推送支付诈骗赔付规定,2024 年 10 月 7 日起生效。它只管英国境内,别的国家不适用:PSR 页面写的适用范围是通过 Faster Payments 或 CHAPS,从一个英国银行账户付到另一个英国银行账户。上限出自 PSR 2024 年 10 月 2 日发布的政策声明 PS24/7:Faster Payments 的赔付上限是每笔索赔(per claim)85,000 英镑,生效日期也写在这份文件里。成本怎么分,前面那个页面的原话是付款方和收款方的支付机构「splitting the costs of reimbursement 50:50」,也就是各担一半。同一页还写着,大多数受害人会在五个工作日内拿到钱。
这跟你有什么关系?看最后那半句——收款行要掏一半。你的账户收到的钱,一旦被付款人报成诈骗款,你的银行不只是转个话,它自己也要出钱。可以想见,它会去查收款这一头:这个账户为什么收这笔钱,收完钱又去了哪。
什么情况下,一个你素不相识的付款人会说自己被骗?常见的一种三方局是这样的:骗子在别处骗了一个人,让那个人把钱「付款」到你的账户;骗子自己在 C2C 上跟你下单,拿你的 USDT 走人。付款人姓名如果跟下单人认证姓名对不上,按币安的规则你本就不该放币。名字对上了,也只说明账户户名对,说明不了这笔钱是不是付款人自愿付的——这一点,你从流水上看不出来。
对不上名字的钱,别放币,也别退到对方另给的账户。原路退回付款账户,其余走订单申诉。这条在到账少了、多了或付款人不对那篇里按规则逐条对过;家人代付、联名户这类账户形态算不算本人,看能不能用家人的卡、联名户或公司账户。
第三条:退单,不经你同意就扣回
还有一类,是付款工具本身允许付款人申请「拒付」或「撤销」。
这类通道还要看支付服务商的争议处理条款:付款人向发卡行或支付服务商提出异议,服务商往往先把钱从收款方那边扣回来,再慢慢查。这一步通常不等你点头,钱先走。按欧盟 Your Europe 页面的说法,直接扣款(Direct Debit)的付款人有权在 8 周内要求退款;银行卡的拒付、某些电子钱包的买家保护,走的也是这条路子,各家条款不同。
币安那篇退单指南给卖家的第一条建议,就是尽量选不允许退单的付款方式。它没有点名哪些方式能退——因为这取决于付款工具和所在地区的条款,只能你自己去核。落到挂广告、接单这一步,可以这样问:
- 这个付款方式,付款人事后能不能单方面发起「争议」「退款」「撤销」?在它的用户协议里搜这几个词。
- 如果能,时限多长?是几天,还是几个月?
- 它对收款方有没有保护?比如要求提供发货或交付证明。数字资产交付,它认不认?
三个问题里有一个答不上来,这个方式就别拿来收 C2C 的钱。卖出一次省下的那点差价,扛不住一次退单:币已经放了,钱又被扣回,两头都空。
已经被冻、被扣,先后顺序怎么排
币安帮助中心有一篇《如何处理 C2C 交易中的银行账户冻结和退单争议》,页面标的发布日期是 2025 年 4 月 17 日。它把银行冻结的常见原因列成五类:可疑活动、合规监管、争议或退单、法律程序、账户验证问题。退单那一类,它写的是买家对一笔交易提出异议、要求银行撤销付款,银行为了保证账户里有足够资金处理争议,可能暂时冻结账户。
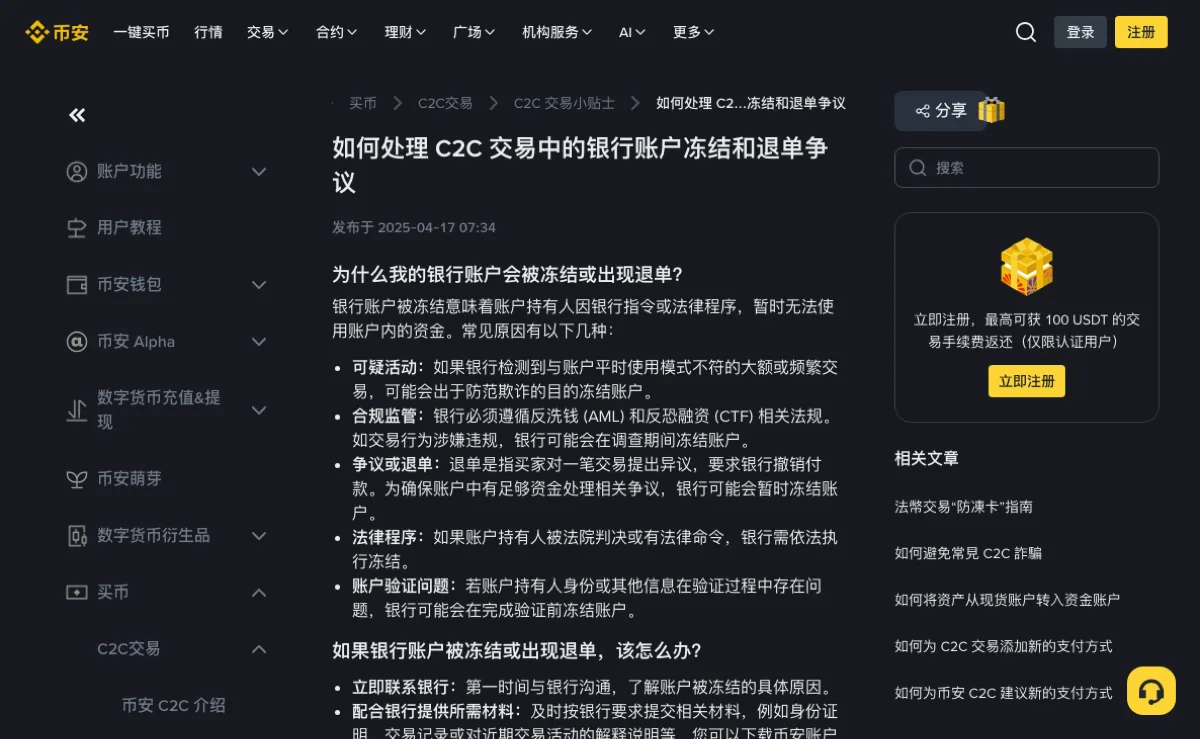
它给的处理顺序是:马上联系银行弄清冻结原因,按银行要求交材料,向银行要这笔交易的金额、付款人和交易编号,拿到银行材料后再联系对方,持续跟进,情况复杂就找法律意见。
顺序有讲究。先找银行,不是先找买家。为什么?因为你连被召回、被扣的是哪一笔都还没确认,就去聊天框里质问,说不清,也留不下有用的东西。银行给你的那张通知,才是后面所有对账的起点。
拿到银行材料以后,再把三份东西摆在一起对:
- 银行那边:被召回或扣回的金额、入账日期、付款人名称、银行给的交易编号。
- 币安那边:对应的 C2C 订单号、下单人认证姓名、订单金额、放币时间。
- 你们之间:订单聊天记录,对方发过的付款凭证。
金额、日期、名字三样对上,才能说清「被拉回去的就是这一单的货款」。要找币安 C2C 团队协助,这篇说明写的材料要求更具体:一段能看到交易金额、付款人信息和交易编号的视频证明,加上银行出具的明确文件,证明冻结或退单跟这笔 C2C 交易有关。平时这些材料怎么存、存多久,加密交易记录怎么留那篇有细的。
也要知道平台能做到哪一步。这篇说明写明,币安 C2C 团队在收到足够证据后可以调查、协助调解、给操作指引;但同一页也写着,平台不是交易的实际一方,用户之间因 C2C 交易产生的争议,平台既无权利也无义务介入解决。换句话说,申诉能帮你把证据摆上桌,钱能不能回来,最后还在银行和付款通道那一头。
放币之前,多看的那一栏
回头看这三条路,能在放币前拦住的,其实都在同一个地方:你的收款流水里,这一笔是从哪里、以什么方式进来的。
金额对不对,大家都会看。容易漏的是另外两栏:付款人名称,和入账方式。前者跟下单人认证姓名一个字一个字对;后者看它是不是你在广告里写明接受的那种付款方式,而不是一笔来路不同的转账或钱包付款。两栏有一栏对不上,就按C2C 资金安全指南里写的,停下来,走申诉。
拿不准的单子,先用C2C 收款风险自查过一遍。币放出去之前,它还是你的;放出去之后,能不能把钱留住,就只能看付款通道的条款了。